Domain ost-mark.de kaufen?
Wir ziehen mit dem Projekt
ost-mark.de um.
Sind Sie am Kauf der Domain
ost-mark.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ost-mark.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wie wird die Ostmarkierung in verschiedenen Kulturen und Regionen verwendet und interpretiert? Welche Bedeutung hat die Ostmarkierung in verschiedenen Traditionen und Religionen?
Die Ostmarkierung wird in vielen Kulturen und Regionen als Symbol für den Beginn eines neuen Tages oder einer neuen Phase interpretiert. In einigen Traditionen und Religionen hat die Ostmarkierung eine spirituelle Bedeutung und steht für Erneuerung, Wiedergeburt und Hoffnung. Sie wird oft mit dem Sonnenaufgang und dem Licht assoziiert und symbolisiert den Beginn eines neuen Zyklus oder einer neuen Chance. **
Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Various - Trolls (OST - dt. Version inkl. Song von Mark Forster & Lena) - Preis vom 06.11.2026 00:10:14 hBinding : Audio CD, Label : Rca Int. (Sony Music), Publisher : Rca Int. (Sony Music), NumberOfDiscs : 1, NumberOfItems : 1, Format : Soundtrack, medium : Audio CD, releaseDate : 2016-10-21, artists : Various4,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Koch, Jörg: MarktforschungMarktforschung , Grundlagen, Instrumente und Fallbeispiele aus der Praxis , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Auflage: 9., vollständig überarbeitete Auflage, Erscheinungsjahr: 20251020, Titel der Reihe: De Gruyter Studium##, Autoren: Koch, Jörg~Riedmüller, Florian, Auflage: 25009, Auflage/Ausgabe: 9., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 280, Abbildungen: 30 b/w and 20 col. illustrations, 50 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Marketing / Research, Keyword: Befragung; Beobachtung; Konsumentenverhalten; Quantitative Analysen, Fachschema: Marktforschung, Warengruppe: HC/Wirtschaft/Werbung, Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 19, Gewicht: 522, Produktform: Klappenbroschur,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Warum zahlt man Vorsteuer?
Man zahlt Vorsteuer, um die Mehrwertsteuer, die auf Einkäufe und Ausgaben gezahlt wird, von der Umsatzsteuer abziehen zu können. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Betriebsausgaben gezahlt hat. Durch den Abzug der Vorsteuer kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Dies dient dazu, die Unternehmen vor einer doppelten Besteuerung zu schützen und die Wettbewerbsfähigkeit zu erhalten. Insgesamt ermöglicht die Vorsteuerregelung eine gerechtere und transparentere Besteuerung von Unternehmen. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **

Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
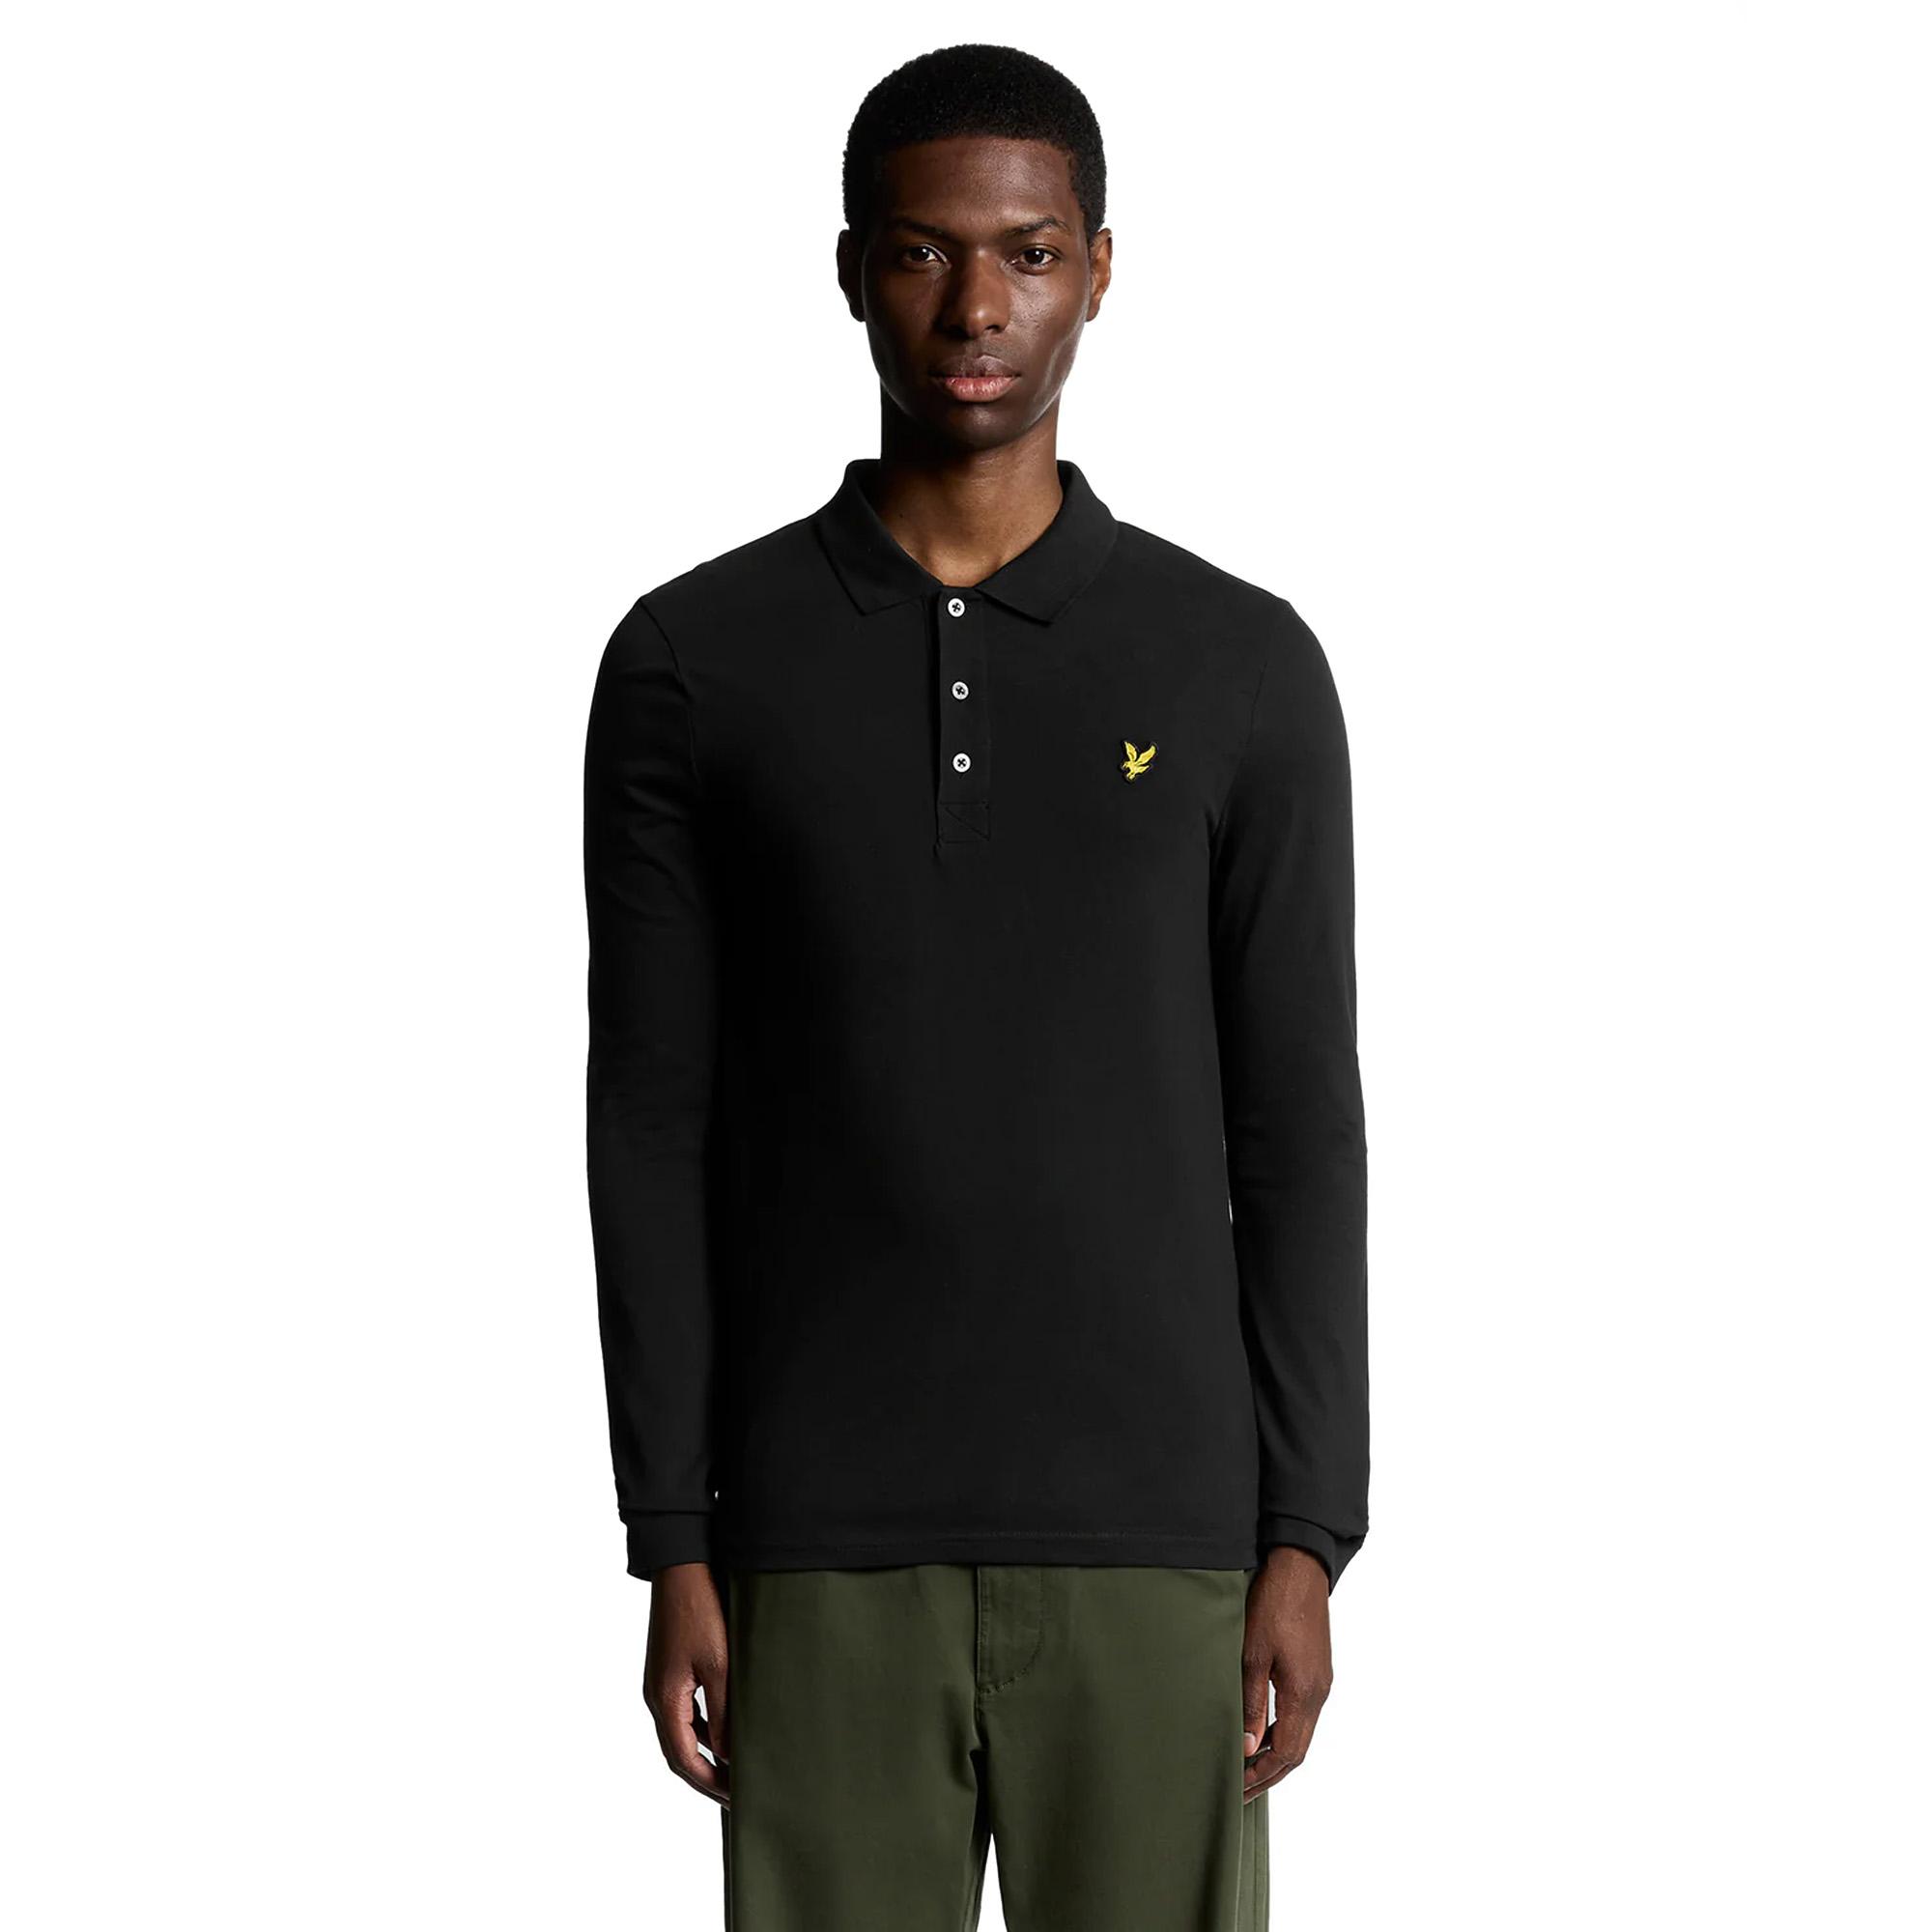
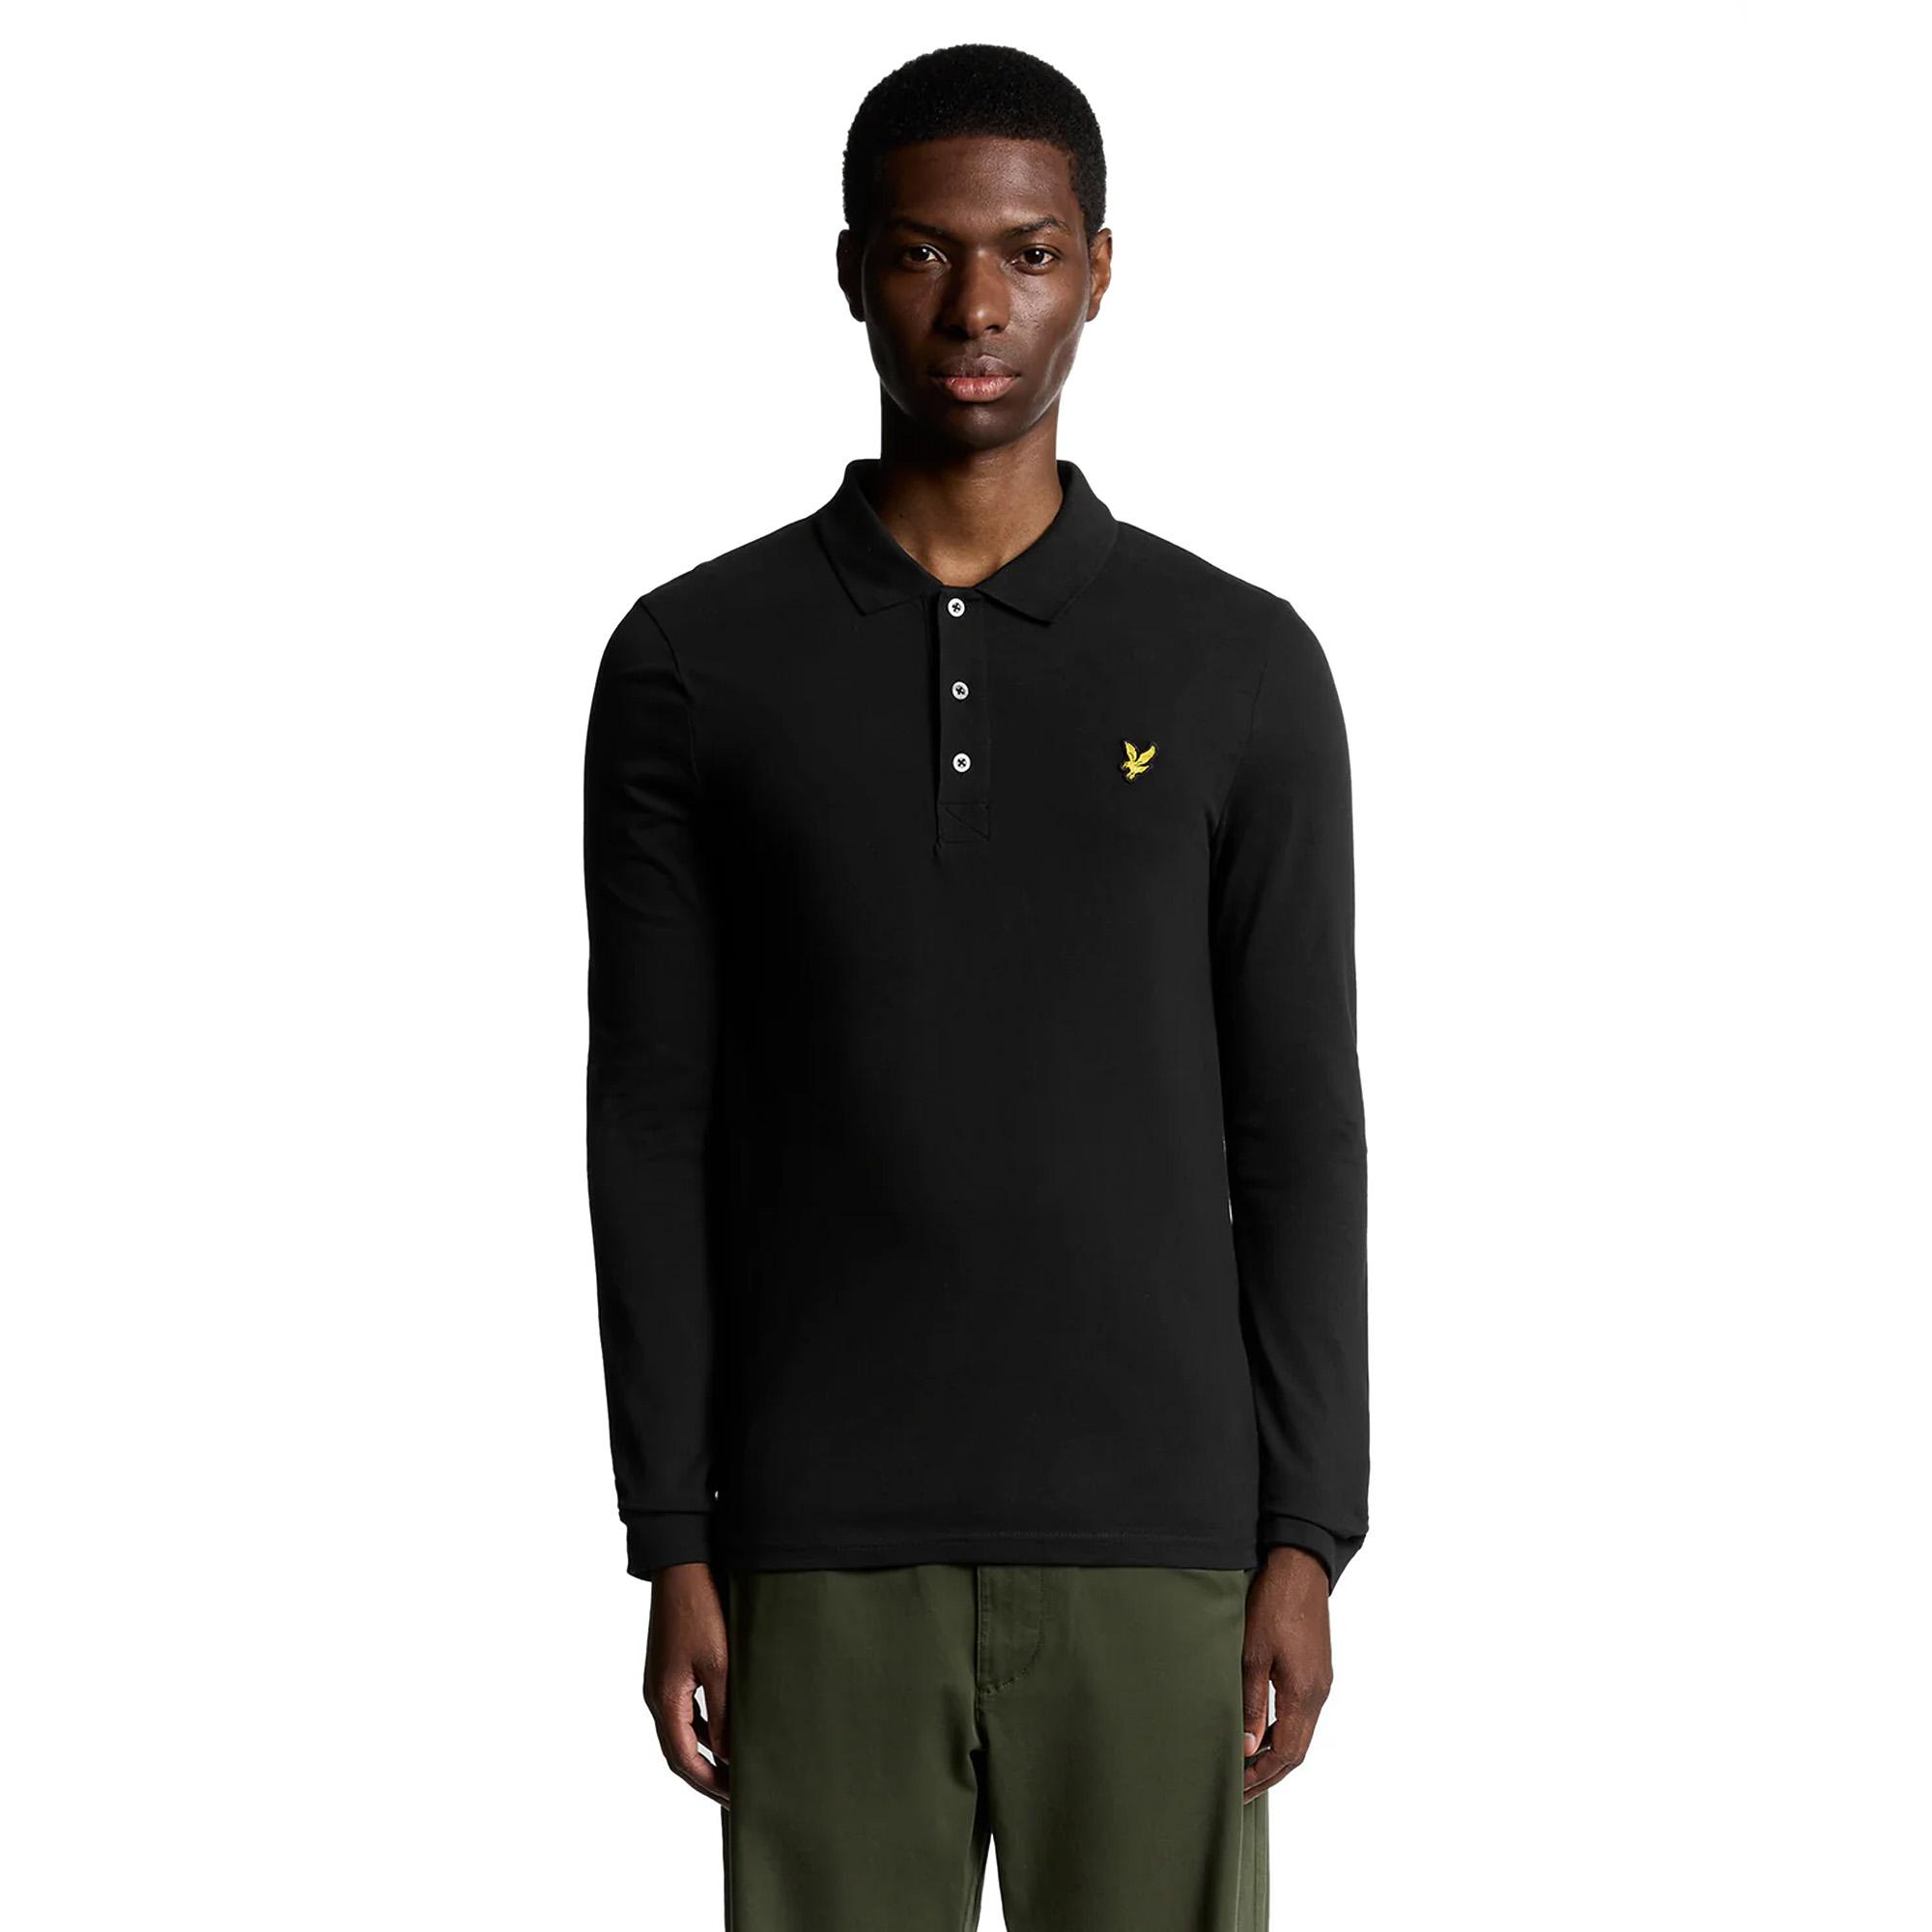
Lyle & Scott - Poloshirt für Herren, Mit Markenzeichen, Langärmlig (Samtschwarz)97% Baumwolle, 3% Elastan. Gewebetechnik: Atmungsaktiv, Weich. Design: Abzeichen, Gesticktes Logo. Knopfverschluss. Knopfleiste mit drei Knöpfen, Strukturiert. Passform: Regulär. Bündchen: Anliegend. Langärmlig. Schaftrand zum Umklappen. XS: 87,63 cm. S: 93,98 cm. M: 99 cm. L: 105,5 cm. XL: 112 cm. XXL: 120,65 cm.78,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Various - Trolls (OST - dt. Version inkl. Song von Mark Forster & Lena) - Preis vom 06.11.2026 00:10:14 hBinding : Audio CD, Label : Rca Int. (Sony Music), Publisher : Rca Int. (Sony Music), NumberOfDiscs : 1, NumberOfItems : 1, Format : Soundtrack, medium : Audio CD, releaseDate : 2016-10-21, artists : Various4,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wie wird die Ostmarkierung in verschiedenen Kulturen und Regionen verwendet und interpretiert? Welche Bedeutung hat die Ostmarkierung in verschiedenen Traditionen und Religionen?
Die Ostmarkierung wird in vielen Kulturen und Regionen als Symbol für den Beginn eines neuen Tages oder einer neuen Phase interpretiert. In einigen Traditionen und Religionen hat die Ostmarkierung eine spirituelle Bedeutung und steht für Erneuerung, Wiedergeburt und Hoffnung. Sie wird oft mit dem Sonnenaufgang und dem Licht assoziiert und symbolisiert den Beginn eines neuen Zyklus oder einer neuen Chance. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Warum zahlt man Vorsteuer?
Man zahlt Vorsteuer, um die Mehrwertsteuer, die auf Einkäufe und Ausgaben gezahlt wird, von der Umsatzsteuer abziehen zu können. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Betriebsausgaben gezahlt hat. Durch den Abzug der Vorsteuer kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Dies dient dazu, die Unternehmen vor einer doppelten Besteuerung zu schützen und die Wettbewerbsfähigkeit zu erhalten. Insgesamt ermöglicht die Vorsteuerregelung eine gerechtere und transparentere Besteuerung von Unternehmen. **
Ähnliche Suchbegriffe für Vorsteuer
-
Koch, Jörg: MarktforschungMarktforschung , Grundlagen, Instrumente und Fallbeispiele aus der Praxis , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Auflage: 9., vollständig überarbeitete Auflage, Erscheinungsjahr: 20251020, Titel der Reihe: De Gruyter Studium##, Autoren: Koch, Jörg~Riedmüller, Florian, Auflage: 25009, Auflage/Ausgabe: 9., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 280, Abbildungen: 30 b/w and 20 col. illustrations, 50 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Marketing / Research, Keyword: Befragung; Beobachtung; Konsumentenverhalten; Quantitative Analysen, Fachschema: Marktforschung, Warengruppe: HC/Wirtschaft/Werbung, Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 19, Gewicht: 522, Produktform: Klappenbroschur,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karlsch, Rainer: Familienunternehmen in OstdeutschlandFamilienunternehmen in Ostdeutschland , Niedergang und Neuanfang von 1945 bis heute , Lenksäulen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202305, Produktform: Leinen, Autoren: Karlsch, Rainer, Redaktion: Stiftung Familienunternehmen, Seitenzahl/Blattzahl: 368, Abbildungen: mit s/w- und Farbabb., Themenüberschrift: BUSINESS & ECONOMICS / Corporate & Business History, Keyword: DDR; Deutsche Einheit; Halbstaatliche Betriebe; Hidden Champions; Kalte Sozialisierung; Lebenswerk; Mauerfall; Mittelstand; Nischenwirtschaft; Reindustrialisierung; Reprivatisierung; SBZ; Sozialismus; Steuerkrieg; Wiederaufbau; Wiedervereinigung; Wirtschaftsgeschichte; Verstaatlichung; Volkseigene Betriebe; Sachbuch; Leipzig; Halle (Saale); Die Komet KG; KATHI GmbH; Enteignung; Tradition, Fachschema: Deutschland / Ostdeutschland~Neue Bundesländer~Ostdeutschland~Zwanzigstes Jahrhundert~Operations Research~Unternehmensforschung~Unternehmensgeschichte~Wirtschaft / Unternehmensgeschichte, Fachkategorie: Unternehmensforschung~Geschichte einzelner Unternehmen / Unternehmensgeschichte, Region: Nordostdeutschland~Ostdeutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Familien- und inhabergeführte Unternehmen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mitteldeutscher Verlag, Verlag: Mitteldeutscher Verlag, Verlag: mdv Mitteldeutscher Verlag GmbH, Länge: 220, Breite: 144, Höhe: 26, Gewicht: 752, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lyle & Scott - Poloshirt für Herren, Mit Markenzeichen, Langärmlig (Samtschwarz)97% Baumwolle, 3% Elastan. Gewebetechnik: Atmungsaktiv, Weich. Design: Abzeichen, Gesticktes Logo. Knopfverschluss. Knopfleiste mit drei Knöpfen, Strukturiert. Passform: Regulär. Bündchen: Anliegend. Langärmlig. Schaftrand zum Umklappen. XS: 87,63 cm. S: 93,98 cm. M: 99 cm. L: 105,5 cm. XL: 112 cm. XXL: 120,65 cm.78,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.